Quantitative Trading (giao dịch định lượng) là phương pháp giao dịch sử dụng mô hình toán học, thống kê và thuật toán máy tính để phát hiện cơ hội và đưa ra quyết định mua/bán. Mọi quy tắc, từ vào lệnh, thoát lệnh đến quản lý vốn, đều được định nghĩa bằng con số, được kiểm chứng trên dữ liệu lịch sử (backtest) và thường được thực thi tự động.
Nếu bạn đã giao dịch một vài năm và nhận ra mình hay vào lệnh theo cảm xúc, cắt lỗ trễ vì hy vọng, chốt lời sớm vì sợ, thì quant trading trả lời đúng câu hỏi bạn đang có: làm sao biết chiến lược của mình thật sự có lợi thế, chứ không phải chỉ may mắn? Tuy nhiên, đây cũng là lĩnh vực đầy ngộ nhận. Nhiều người tin quant là “cỗ máy in tiền”. Thực tế phức tạp hơn nhiều, và hiểu đúng điều đó mới là bước đầu tiên để không mất tiền oan.
Bài viết này giải thích quant trading là gì, vận hành ra sao, các chiến lược phổ biến, những rủi ro thật sự, bối cảnh thị trường Việt Nam và lộ trình bắt đầu thực tế cho người mới, đặc biệt là các bạn sinh viên ngành tài chính, những người đang mong muốn có một tài chính vững vàng hơn.
Quantitative Trading là gì?
Quantitative Trading là cách giao dịch mà mọi quyết định đến từ dữ liệu và mô hình định lượng, không đến từ cảm tính hay nhận định chủ quan. Người làm quant gọi mình là quant trader hoặc quant researcher, và công việc cốt lõi của họ là tìm ra các quy luật lặp lại trong dữ liệu thị trường, rồi biến chúng thành quy tắc giao dịch có thể kiểm chứng.
Ví dụ đời thường
Giả sử bạn quan sát thấy một cổ phiếu hay “co giãn” quanh đường trung bình. Một trader cảm tính sẽ nói: “Giá giảm nhiều rồi, chắc sắp hồi.” Một quant trader sẽ định nghĩa:
Vào lệnh: mua khi giá thấp hơn trung bình 20 phiên từ 2 độ lệch chuẩn trở lên.
Thoát lệnh: bán khi giá quay về đường trung bình, hoặc cắt lỗ nếu lệch thêm 1 độ lệch chuẩn.
Quản lý vốn: mỗi lệnh chỉ rủi ro tối đa 1% tài khoản.
Sau đó, họ chạy quy tắc này trên nhiều năm dữ liệu để xem nó thực sự đem lại kết quả gì, trước khi dùng một đồng vốn thật.
Ba đặc điểm cốt lõi
Dựa trên dữ liệu: quyết định xuất phát từ số liệu thị trường, không từ tin đồn hay trực giác.
Quy tắc rõ ràng, lặp lại được: cùng một dữ liệu đầu vào sẽ luôn cho cùng một tín hiệu.
Kiểm chứng thống kê: chiến lược phải chứng minh được hiệu quả trên dữ liệu lịch sử, kể cả dữ liệu chưa từng dùng để xây dựng nó.
Lịch sử ngắn gọn
Quant trading không phải trào lưu mới. Năm 1962, nhà toán học Edward Thorp xuất bản Beat the Dealer, dùng xác suất để đánh bại sòng bài blackjack, sau đó đưa tư duy này vào thị trường tài chính cùng Sheen Kassouf trong Beat the Market (1967). Năm 1973, mô hình Black-Scholes đặt nền tảng cho định giá quyền chọn. Từ thập niên 1980, các tổ chức như Renaissance Technologies (do Jim Simons sáng lập năm 1982), D.E. Shaw (1988) và Two Sigma (2001) biến giao dịch định lượng thành một ngành công nghiệp quy mô toàn cầu. Quỹ Medallion của Renaissance thường được nhắc đến như ví dụ thành công nhất, dù đây là quỹ nội bộ, vốn giới hạn và không thể sao chép bởi nhà đầu tư cá nhân.
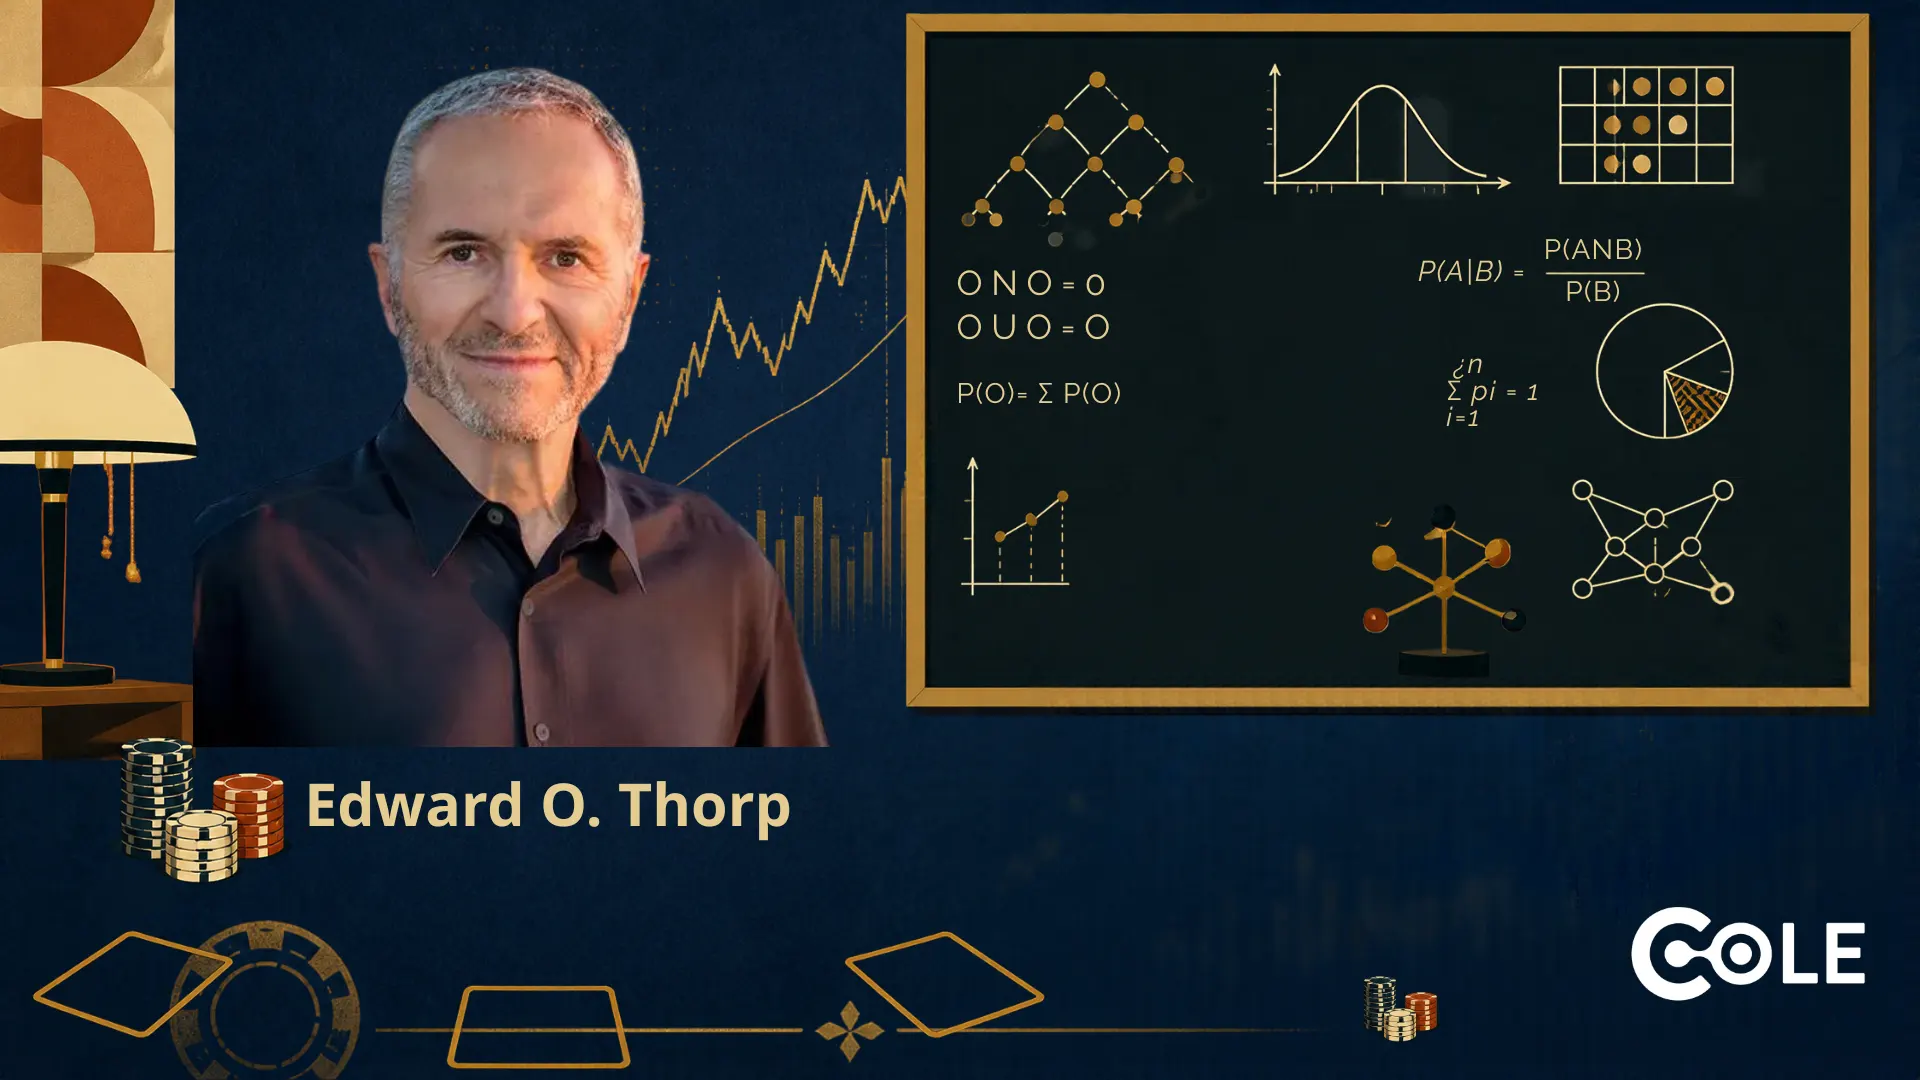
Edward O. Thorp - cha đẻ của Quantative Trading
Quantitative Trading khác gì Auto Trading, HFT và giao dịch thủ công?
Quant trading là phần “tìm ra chiến lược”, còn Auto trading là phần “tự động thực thi lệnh”.
Hai khái niệm này thường bị dùng lẫn lộn vì chúng giao nhau: một chiến lược quant có thể được chạy bằng thuật toán, và một thuật toán thực thi có thể không chứa chiến lược quant nào.
Khóa học Auto Trading tại Cole đã đào tạo được hơn 17 khóa và mỗi khóa lại được cải tiến và phát triển hơn rất nhiều, nhờ có Vibe Coding nên việc viết mã code giờ đây cũng đơn giản hơn rất nhiều. Việc quan trong là tập ttrung vào tư duy chiến lược, còn việt viết code thì đã có AI lo. Khóa Auto Trading tại Cole có nhiều anh chị là chủ doanh nghiệp, các nhà đầu tư, những người làm trong ngành tài chính, những người mới muốn tự động hóa một phần trong quá trình đầu tư, để giảm thiểu rủi ro và tăng hiệu quả. Hiện tại cộng đồng Auto Trading tại cole cũng đã lớn mạnh hơn rất nhiều.
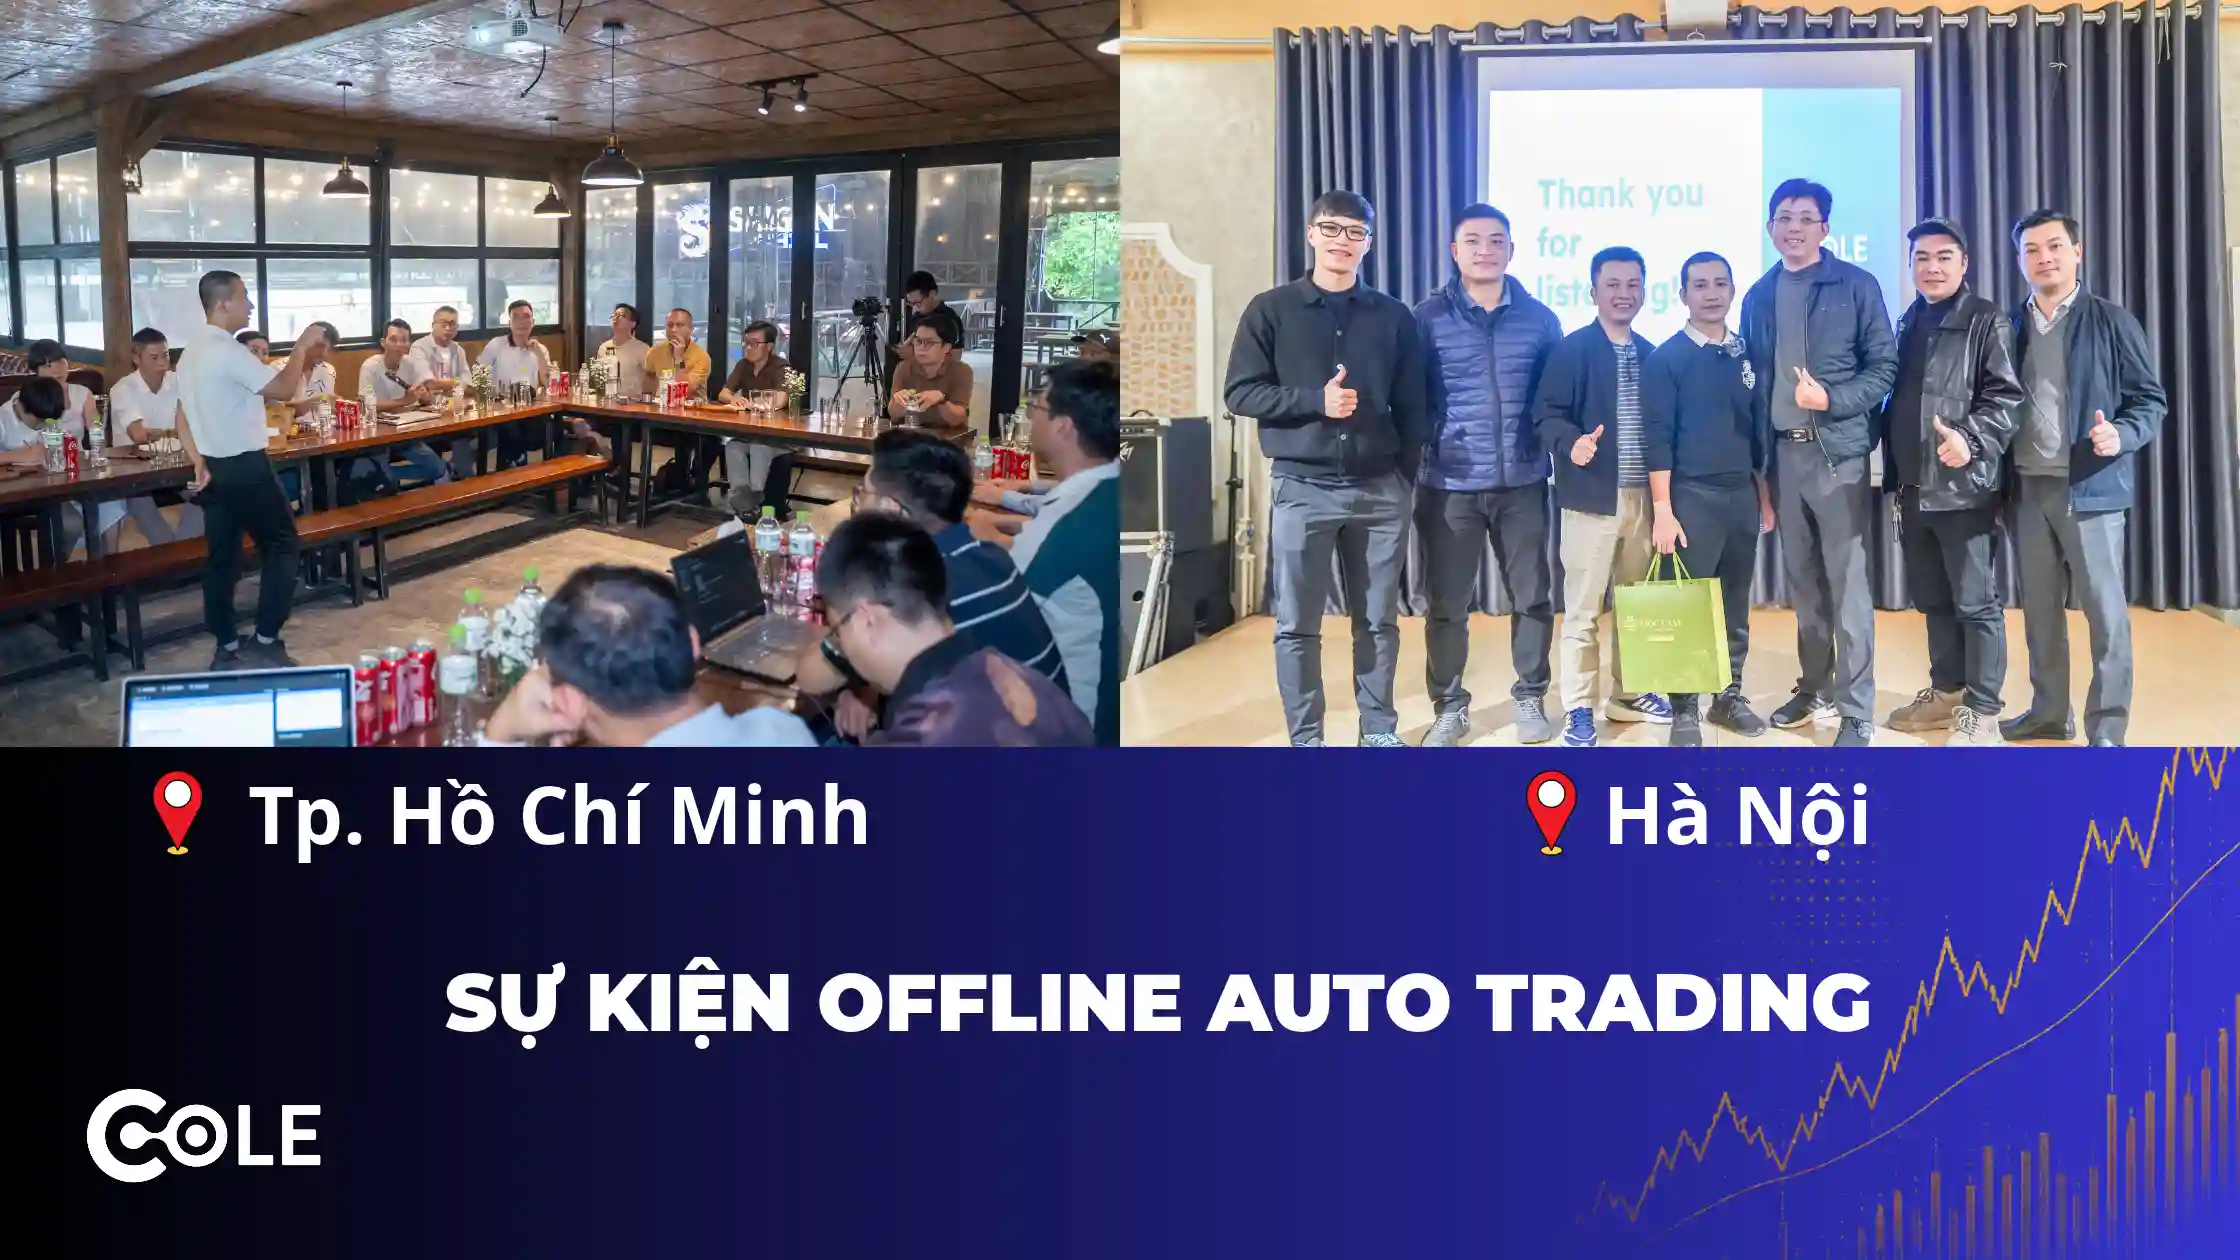
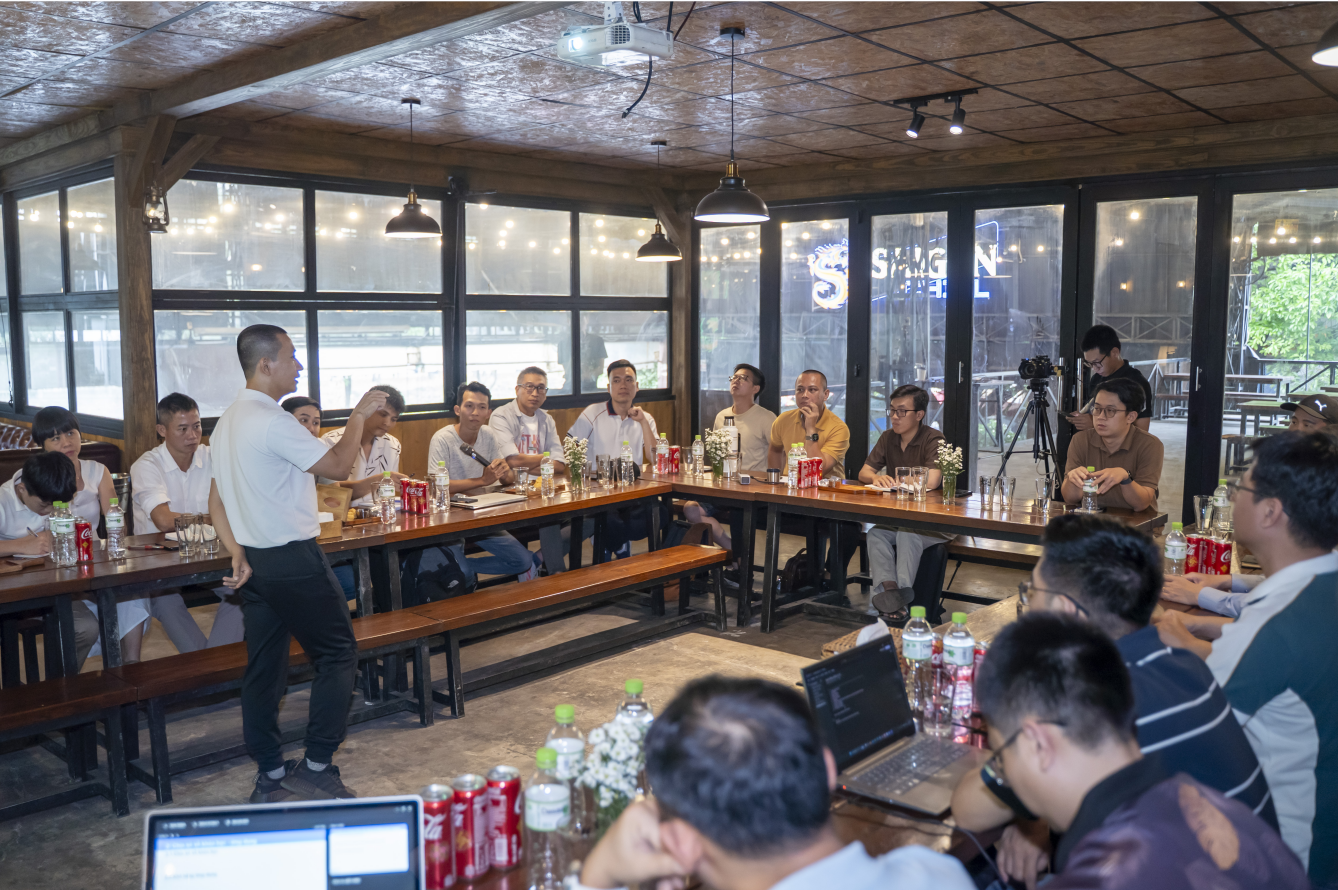
Sự kiện Offline các học viên của khóa Auto Trading
| Tiêu chí | Quant Trading | Auto Trading | High-Frequency Trading (HFT) | Discretionary Trading |
|---|---|---|---|---|
| Bản chất | Chiến lược xây từ mô hình thống kê, toán | Tự động hóa việc thực thi lệnh | Tập con của algo, tốc độ micro-giây | Giao dịch theo phán đoán con người |
| Vai trò của máy tính | Phân tích và kiểm chứng | Thực thi lệnh | Thực thi siêu nhanh | Hỗ trợ tra cứu |
| Hạ tầng | Trung bình | Trung bình | Rất đắt đỏ | Thấp |
| Khả thi với cá nhân | Có | Có | Gần như không | Có |
Một điểm đáng lưu ý: Systematic Trading (giao dịch theo hệ thống) là khái niệm rộng hơn, chỉ việc giao dịch theo quy tắc cố định, kể cả khi quy tắc đó đơn giản như cắt đường trung bình. Quant trading là một dạng systematic trading dùng công cụ thống kê, toán học sâu hơn.
Quantitative Trading hoạt động như thế nào? (Quy trình 6 bước)
Một chiến lược quant đi qua sáu bước, từ ý tưởng đến vận hành thực tế, và phần lớn giá trị nằm ở quy trình kiểm chứng chứ không nằm ở mô hình.
Bước 1: Hình thành ý tưởng (hypothesis)
Mọi chiến lược bắt đầu từ một giả thuyết có logic kinh tế hoặc hành vi. Ví dụ: nhà đầu tư thường phản ứng thái quá với tin xấu, khiến giá lệch khỏi giá trị hợp lý rồi hồi lại. Nguồn ý tưởng có thể là nghiên cứu học thuật, quan sát hành vi thị trường hoặc các bất hiệu quả về cấu trúc thị trường. Một ý tưởng không có lời giải thích hợp lý về việc vì sao nó tồn tại thường là dấu hiệu của sự trùng hợp ngẫu nhiên.
Bước 2: Thu thập và làm sạch dữ liệu
Dữ liệu là nguyên liệu, và dữ liệu xấu cho ra kết quả xấu. Cần xử lý giá điều chỉnh theo cổ tức và chia tách cổ phiếu, loại dữ liệu lỗi, và đặc biệt tránh survivorship bias (chỉ dùng các mã còn tồn tại, bỏ qua mã đã hủy niêm yết, khiến kết quả đẹp hơn thực tế).
Bước 3: Xây dựng mô hình và quy tắc
Chuyển ý tưởng thành quy tắc cụ thể: tín hiệu vào lệnh, thoát lệnh, cắt lỗ, và quy mô vị thế. Nguyên tắc: càng ít tham số càng tốt, vì mỗi tham số thêm vào là một cơ hội để mô hình khớp ngẫu nhiên với quá khứ.
Bước 4: Backtest
Backtest là chạy quy tắc trên dữ liệu quá khứ để xem nó sẽ hoạt động ra sao. Một backtest nghiêm túc phải tính đủ phí giao dịch, thuế, trượt giá (slippage) và giới hạn thanh khoản. Bỏ qua chi phí là lý do phổ biến nhất khiến chiến lược “đẹp trên giấy” thất bại ngoài đời.
Bước 5: Kiểm định out-of-sample và paper trading
Chia dữ liệu thành hai phần: phần để xây dựng chiến lược (in-sample) và phần chưa từng nhìn thấy để kiểm tra (out-of-sample). Có thể dùng phương pháp walk-forward, tối ưu trên một giai đoạn rồi kiểm tra trên giai đoạn kế tiếp, lặp lại nhiều lần. Sau đó chạy paper trading (giao dịch giả lập trên dữ liệu thời gian thực) để kiểm tra hệ thống vận hành và độ trễ.
Bước 6: Triển khai vốn nhỏ và giám sát
Bắt đầu bằng số vốn bạn sẵn sàng chấp nhận mất, so sánh kết quả thực tế với kỳ vọng từ backtest, rồi mới tăng dần. Mọi chiến lược đều cần được theo dõi liên tục vì lợi thế có thể suy giảm theo thời gian, hiện tượng gọi là alpha decay.
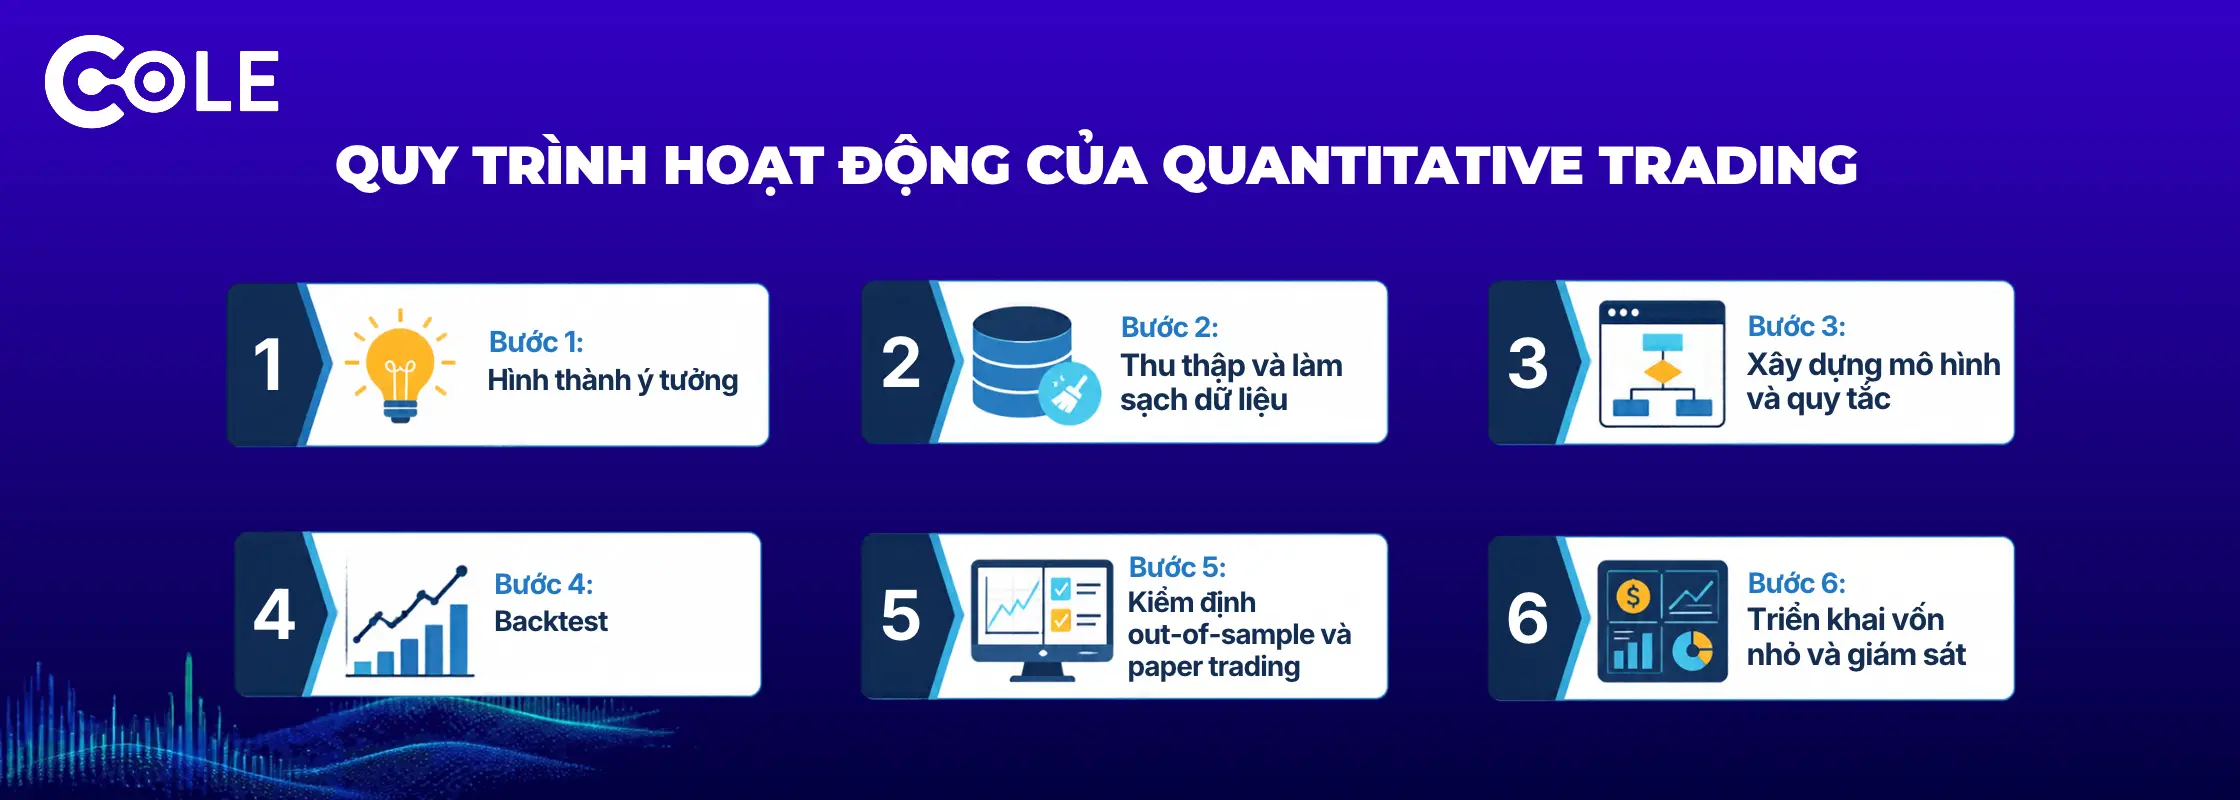
Quy trình hoạt động của Quantitative Trading
Các chiến lược Quantitative Trading phổ biến
Các chiến lược phổ biến gồm mean reversion, momentum, pairs trading, statistical arbitrage và market making; mỗi loại khai thác một kiểu hành vi giá khác nhau.
Mean Reversion (hồi quy về trung bình)
Giả định giá lệch quá xa mức trung bình sẽ có xu hướng quay lại. Chiến lược mua khi giá thấp bất thường và bán khi giá cao bất thường. Rủi ro lớn nhất là khi thị trường chuyển sang xu hướng mạnh: giá không quay lại mà tiếp tục đi xa hơn, và vị thế thua lỗ phình to. Vì vậy mean reversion luôn cần quy tắc cắt lỗ cứng.
Momentum (động lượng)
Giả định cái đang tăng sẽ tiếp tục tăng trong một khoảng thời gian. Hiệu ứng momentum được ghi nhận trong nghiên cứu nổi tiếng của Jegadeesh và Titman (1993) trên thị trường cổ phiếu Mỹ. Rủi ro là các cú đảo chiều đột ngột, khi nhiều người cùng thoát vị thế một lúc.
Pairs Trading
Chọn hai tài sản có giá thường đi cùng nhau, khi chênh lệch giữa chúng giãn ra bất thường thì mua tài sản rẻ, bán tài sản đắt, kỳ vọng chênh lệch thu hẹp lại. Ưu điểm là giảm phơi nhiễm với biến động chung của thị trường. Nhược điểm là mối tương quan có thể đổ vỡ vĩnh viễn.
Statistical Arbitrage
Mở rộng ý tưởng pairs ra cả một rổ hàng chục, hàng trăm cổ phiếu, đặt nhiều vị thế nhỏ để lợi thế thống kê phát huy qua số lượng lớn giao dịch. Chiến lược này đòi hỏi dữ liệu tốt và chi phí giao dịch thấp.
Market Making
Liên tục đặt lệnh mua và bán, kiếm chênh lệch giá mua-bán. Cần hạ tầng nhanh, vốn lớn và quản trị tồn kho tốt, nên chủ yếu thuộc về các tổ chức chuyên nghiệp.

Các chiến lược Quantitative Trading phổ biến
Machine Learning trong quant trading
Học máy giúp tìm các mẫu hình phi tuyến trong dữ liệu lớn, nhưng cũng làm tăng nguy cơ overfitting vì mô hình có rất nhiều tham số. Dữ liệu tài chính có nhiễu cao và tín hiệu yếu, nên machine learning không phải lối tắt: nó đòi hỏi kỷ luật kiểm định còn khắt khe hơn các mô hình đơn giản.
| Chiến lược | Ý tưởng cốt lõi | Độ phức tạp | Phù hợp cá nhân |
|---|---|---|---|
| Mean reversion | Giá quay về trung bình | Thấp | Có |
| Momentum | Xu hướng tiếp diễn | Thấp đến trung bình | Có |
| Pairs trading | Giao dịch chênh lệch cặp tài sản | Trung bình | Có, tùy thị trường |
| Statistical arbitrage | Pairs mở rộng trên rổ lớn | Cao | Hạn chế |
| Market making | Ăn chênh lệch mua-bán | Rất cao | Gần như không |
Ưu điểm và rủi ro của Quantitative Trading
Ưu điểm
Loại bỏ cảm xúc: máy không sợ hãi hay tham lam, quy tắc được thực hiện nhất quán.
Kiểm chứng được: bạn biết chiến lược từng hoạt động ra sao trong nhiều giai đoạn thị trường trước khi đặt tiền.
Mở rộng quy mô: một hệ thống có thể theo dõi hàng trăm mã cùng lúc, điều con người không làm nổi.
Kỷ luật rủi ro: mức lỗ tối đa mỗi lệnh và toàn danh mục được xác định từ trước.
Rủi ro và hạn chế
Overfitting: mô hình khớp quá mức với dữ liệu quá khứ, đẹp trong backtest nhưng thất bại khi gặp dữ liệu mới. Đây là kẻ thù số một. Bailey, Borwein, López de Prado và Zhu (2014) đã cảnh báo rằng thử nhiều biến thể trên cùng một bộ dữ liệu gần như chắc chắn tìm ra một chiến lược “tốt” chỉ nhờ may rủi.
Alpha decay: khi nhiều người khai thác cùng một lợi thế, lợi nhuận bị bào mòn dần.
Chi phí giao dịch và trượt giá: có thể xóa sạch lợi nhuận của chiến lược tần suất cao.
Lỗi dữ liệu, lỗi code, lỗi vận hành: một dòng code sai có thể gây thiệt hại thật.
Thay đổi chế độ thị trường (regime change): quy luật hoạt động trong thị trường tăng giá có thể ngừng hoạt động trong khủng hoảng.
Quant không phải máy in tiền. Ví dụ minh họa (số giả định): một chiến lược cho lợi nhuận 18% mỗi năm trước chi phí, thực hiện 60 vòng giao dịch mỗi năm. Nếu mỗi vòng tốn tổng 0,25% phí và trượt giá, chi phí là 15% mỗi năm, và lợi nhuận thực chỉ còn khoảng 3%. Chênh lệch giữa “đẹp trên giấy” và “thực tế” thường nằm ở đây.
Checklist: 7 dấu hiệu chiến lược quant bị overfitting
Số tham số quá nhiều so với số giao dịch trong mẫu.
Chỉ hiệu quả với một bộ tham số rất hẹp; đổi nhẹ tham số là kết quả sụp đổ.
Đường vốn (equity curve) mượt bất thường, gần như không có giai đoạn sụt giảm.
Hiệu quả giảm mạnh khi chuyển sang dữ liệu out-of-sample.
Không giải thích được vì sao lợi thế này tồn tại về mặt kinh tế hoặc hành vi.
Đã thử hàng chục, hàng trăm biến thể rồi chọn cái đẹp nhất (data snooping).
Backtest bỏ qua phí, thuế, trượt giá hoặc giả định khớp lệnh quá lý tưởng.
Nếu chiến lược của bạn dính từ hai dấu hiệu trở lên, hãy dừng lại và kiểm tra lại trước khi dùng vốn thật.
Quant Trading ở quỹ lớn và nhà đầu tư cá nhân khác nhau thế nào?
Nhà đầu tư cá nhân không thể cạnh tranh với quỹ lớn về tốc độ và quy mô dữ liệu, nhưng có thể khai thác các chiến lược tần suất thấp và vốn nhỏ mà quỹ lớn bỏ qua.
| Tiêu chí | Quỹ quant | Quant cá nhân |
|---|---|---|
| Vốn | Hàng trăm triệu đến hàng tỷ USD | Vài chục triệu đến vài tỷ đồng |
| Dữ liệu | Nguồn trả phí, dữ liệu thay thế | Chủ yếu dữ liệu giá, khối lượng công khai |
| Hạ tầng | Máy chủ đặt gần sàn, đội ngũ kỹ sư | Máy tính cá nhân hoặc máy chủ đám mây |
| Đội ngũ | Hàng chục đến hàng trăm nhà nghiên cứu | Một người hoặc nhóm nhỏ |
| Lợi thế khả thi | Tốc độ, quy mô, đa dạng hóa | Linh hoạt, ngách thanh khoản nhỏ, tần suất thấp |
Vì thế, cá nhân nên tránh các cuộc chơi về tốc độ (HFT, market making) và tập trung vào chiến lược chậm hơn như swing, momentum hoặc mean reversion theo ngày, nơi chi phí hạ tầng không phải rào cản.
Cần kỹ năng và công cụ gì để làm Quantitative Trading?
Bạn cần ba nhóm năng lực: kiến thức toán thống kê, kỹ năng lập trình và hiểu biết về thị trường.
Kiến thức nền
Xác suất và thống kê (phân phối, kiểm định giả thuyết, hồi quy).
Phân tích chuỗi thời gian (tự tương quan, tính dừng, đồng tích hợp).
Đại số tuyến tính cơ bản.
Hiểu cấu trúc thị trường: cách khớp lệnh, thanh khoản, chi phí giao dịch.
Bạn không cần toán cao cấp ngay từ đầu. Nhiều chiến lược hiệu quả bắt đầu từ những ý tưởng đơn giản mà bạn hoàn toàn hiểu và tự kiểm chứng được.
Lập trình
Python là lựa chọn phổ biến nhất với các thư viện pandas, NumPy, statsmodels, scikit-learn. SQL cần cho quản lý dữ liệu. C++ chỉ cần khi làm hệ thống độ trễ cực thấp.
Dữ liệu và nền tảng backtest
Có thể dùng các thư viện mã nguồn mở như Backtrader hoặc vectorbt, hoặc nền tảng đám mây như QuantConnect. Hãy kiểm tra thông tin và điều kiện sử dụng hiện hành trước khi chọn công cụ.
Các chỉ số đánh giá chiến lược
Sharpe ratio: lợi nhuận vượt mức phi rủi ro trên mỗi đơn vị biến động, tính bằng (lợi nhuận danh mục trừ lãi suất phi rủi ro) chia cho độ lệch chuẩn lợi nhuận. Sharpe cao nghĩa là lợi nhuận ổn định hơn so với rủi ro, nhưng Sharpe trong backtest thường cao hơn thực tế.
Max drawdown: mức sụt giảm lớn nhất từ đỉnh xuống đáy của vốn, phản ánh nỗi đau tối đa bạn phải chịu được.
Profit factor: tổng lãi chia tổng lỗ.
Win rate và tỷ lệ lãi/lỗ trung bình: phải xem cùng nhau, vì tỷ lệ thắng cao chưa chắc có lãi.
Quản trị vốn
Quản trị vốn quyết định bạn sống sót hay không. Các nguyên tắc cốt lõi: giới hạn rủi ro mỗi lệnh (thường 0,5% đến 2% vốn), xác định quy mô vị thế theo biến động, và đặt mức sụt giảm tối đa chấp nhận được. Kelly criterion, do John Kelly đề xuất năm 1956, tính tỷ lệ vốn tối ưu cho mỗi lần cược dựa trên lợi thế và tỷ lệ thắng, nhưng việc dùng đủ mức Kelly rất rủi ro; trên thực tế nhiều người chỉ dùng một phần nhỏ của nó.
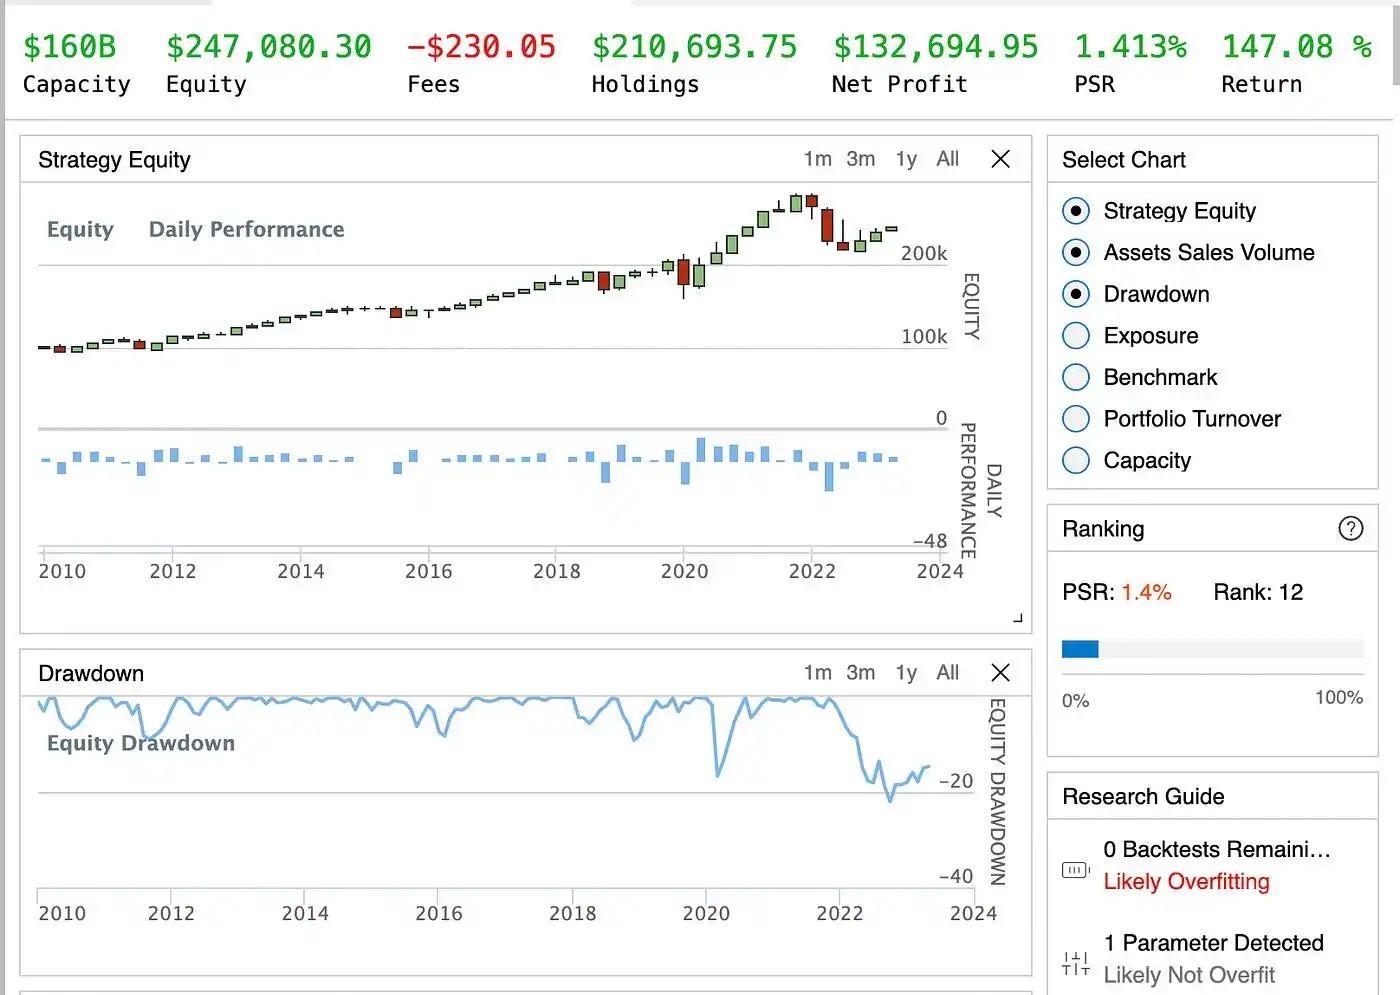
Quantitative Trading tại thị trường Việt Nam
Quant trading ở Việt Nam khả thi nhưng có những giới hạn đặc thù về cấu trúc thị trường mà bài viết tiếng nước ngoài thường không đề cập.
Lưu ý: quy định và sản phẩm thay đổi theo thời gian. Hãy đối chiếu với thông tin chính thức từ Ủy ban Chứng khoán Nhà nước, sở giao dịch và công ty chứng khoán trước khi áp dụng.
Đặc thù thị trường cổ phiếu
Chu kỳ thanh toán: cổ phiếu mua về chưa thể bán ngay trong ngày, điều này hạn chế các chiến lược trong ngày (intraday) trên thị trường cổ phiếu cơ sở. Từ năm 2022, chu kỳ thanh toán đã rút ngắn xuống T+2; cần kiểm tra quy định hiện hành.
Biên độ giá: mỗi sàn có biên độ dao động riêng (ví dụ HOSE, HNX, UPCoM khác nhau), ảnh hưởng đến khả năng vào/ra vị thế khi thị trường biến động mạnh.
Hạn chế bán khống: nhà đầu tư cá nhân hầu như không bán khống được cổ phiếu cơ sở, nên các chiến lược dạng pairs (cần cả mua và bán khống) khó thực hiện thuần trên cổ phiếu.
Thanh khoản tập trung: phần lớn thanh khoản dồn vào nhóm cổ phiếu vốn hóa lớn. Chiến lược trên mã nhỏ dễ gặp trượt giá nặng, và backtest thường lạc quan hơn thực tế.
Phái sinh VN30
Hợp đồng tương lai chỉ số VN30 (ra mắt năm 2017) cho phép vừa mua vừa bán, giao dịch trong ngày và dùng đòn bẩy, nên là sân chơi phổ biến của giao dịch tự động tại Việt Nam. Đổi lại, đòn bẩy làm khuếch đại cả lãi lẫn lỗ, vì vậy quản trị vốn càng phải nghiêm ngặt.
Dữ liệu và API giao dịch
Một số công ty chứng khoán đã cung cấp API để đặt lệnh và lấy dữ liệu. Khi chọn, hãy so sánh độ ổn định, giới hạn số lệnh, phí, và tài liệu hướng dẫn. Dữ liệu lịch sử cần được kiểm tra chất lượng kỹ vì nhiều nguồn miễn phí có sai sót, thiếu điều chỉnh cổ tức hoặc chia tách.
Khung pháp lý
Cần tuân thủ quy định của công ty chứng khoán và cơ quan quản lý về giao dịch tự động, kiểm soát rủi ro và bảo mật tài khoản. Nếu quản lý vốn cho người khác, bạn có thể rơi vào phạm vi hoạt động cần giấy phép.
Lộ trình bắt đầu Quantitative Trading cho người mới
Lộ trình thực tế gồm năm giai đoạn, đi từ nền tảng đến vốn thật; không nên bỏ qua giai đoạn nào.
Giai đoạn 1: Nền tảng (1 đến 2 tháng). Nắm cơ chế thị trường, các loại lệnh, chi phí giao dịch và thống kê cơ bản.
Giai đoạn 2: Lập trình và dữ liệu (2 đến 3 tháng). Học Python, pandas, vẽ biểu đồ, tải và làm sạch dữ liệu giá.
Giai đoạn 3: Backtest chiến lược đầu tiên. Chọn chiến lược đơn giản như mean reversion hoặc cắt đường trung bình. Mục tiêu ở giai đoạn này là hiểu quy trình, không phải tìm chiến lược sinh lời.
Giai đoạn 4: Kiểm định và paper trading. Chia dữ liệu in-sample và out-of-sample, tính đủ chi phí, chạy giả lập ít nhất vài tháng.
Giai đoạn 5: Vốn nhỏ và nhật ký. Giao dịch với số vốn nhỏ, ghi lại mọi quyết định, so sánh với kỳ vọng, cải tiến dần.
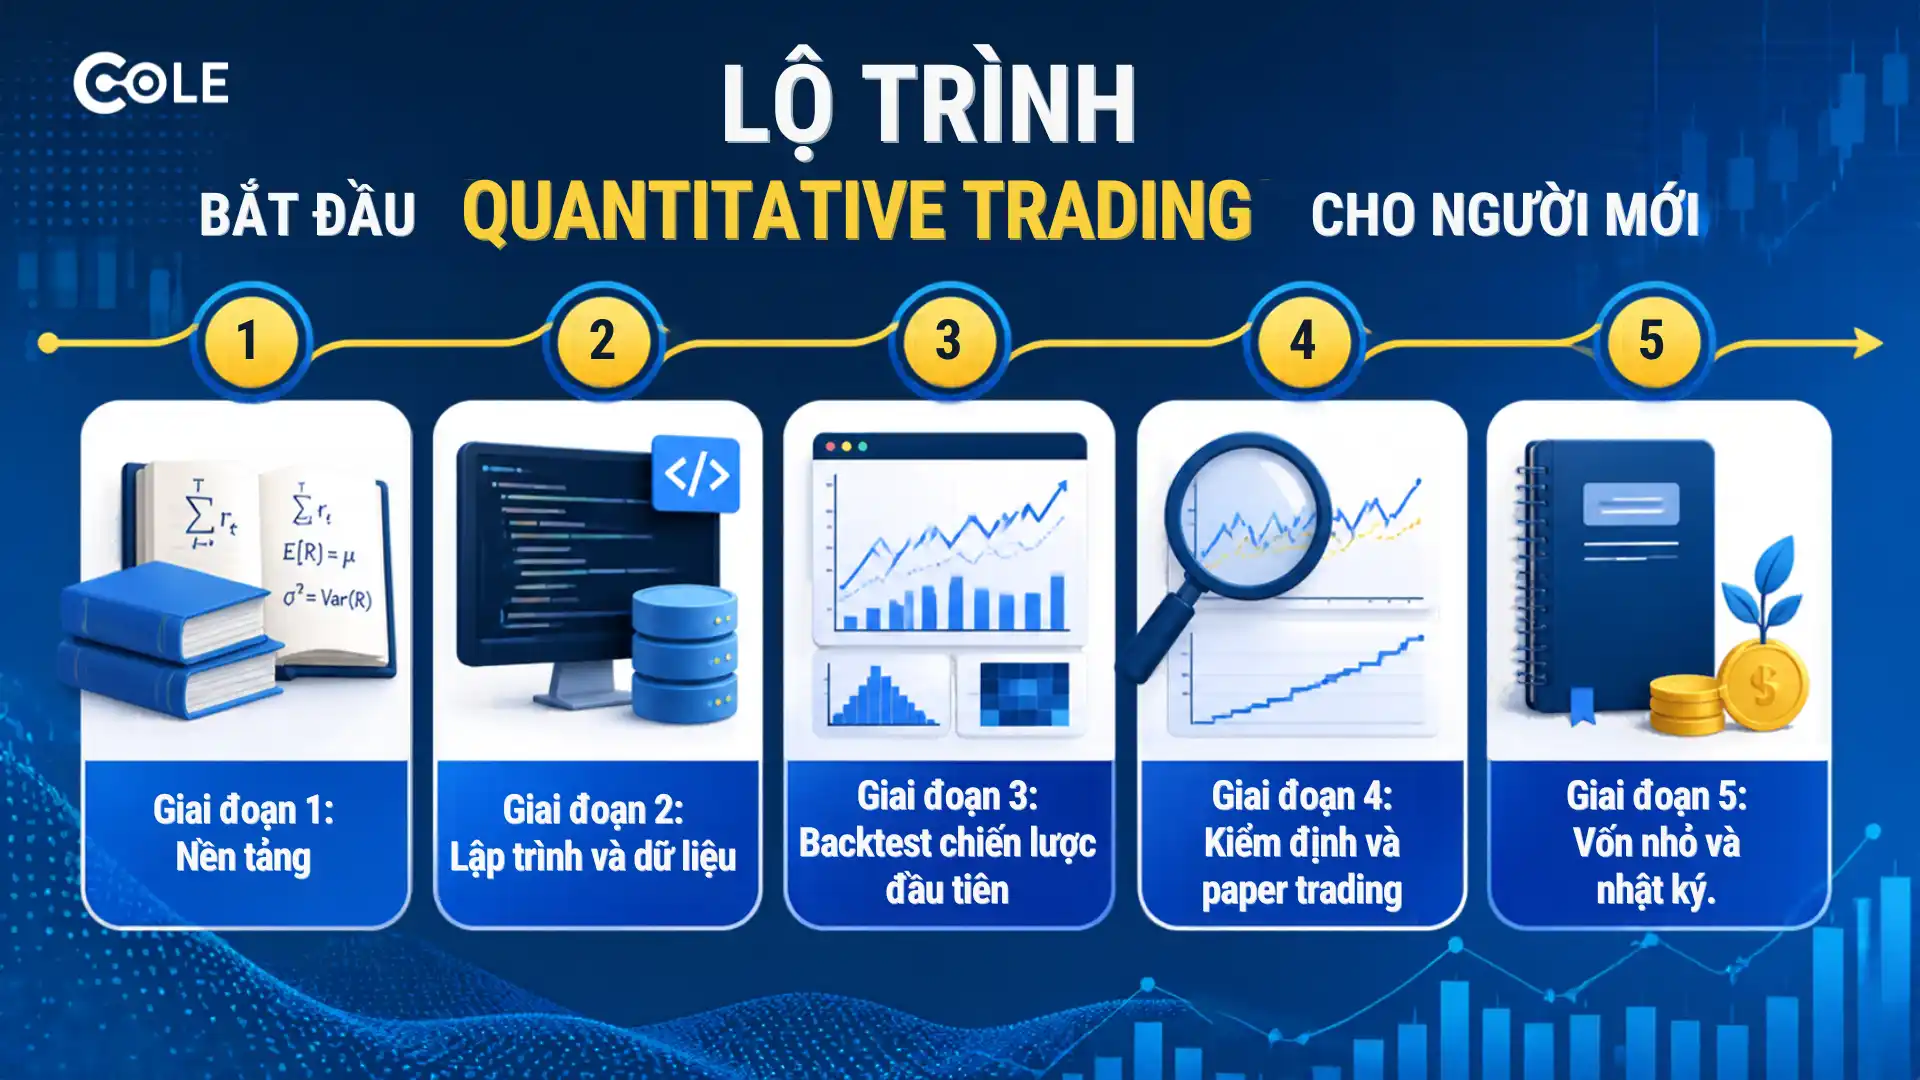
Tài nguyên nên đọc
Quantitative Trading của Ernest Chan: nhập môn thực tế cho cá nhân.
Advances in Financial Machine Learning của Marcos López de Prado: nâng cao, tập trung vào kiểm định và overfitting.
The Man Who Solved the Market của Gregory Zuckerman: câu chuyện về Jim Simons và Renaissance Technologies.
Sai lầm người mới hay mắc
Tối ưu tham số đến khi backtest “hoàn hảo”.
Bỏ qua phí, thuế và trượt giá.
Tăng vốn quá nhanh sau vài tháng có lãi.
Không có kế hoạch khi chiến lược ngừng hiệu quả.
Tin vào kết quả của một chiến lược mà không hiểu vì sao nó hoạt động.
Sinh viên ngành tài chính nên chuẩn bị như thế nào?
Đối với các bạn sinh viên ngành tài chính, ở trên trường các bạn đã được học những kiến thức cơ bản về tài chính, và có lợi thế rất lớn so với các bạn ngành khác khi bước chân vào nghề Quant này. Nhưng cái thiếu cốt lõi của các bạn sinh viên tài chính là sự thực chiến, đầu tư thật, làm thật ở trên thị trường. Các bạn nên chuẩn bị kiến thức thật tốt, từ đó thực hành thật nhiều.
Đối với Khóa học Quantitative Trading tại Cole, chúng tôi cũng nghi nhật rất nhiều những trường hợp sinh viên tài chính gặp khó khăn khi bước vào thị trường đầu tư, tuy nhiên khi đào tạo thì các bạn lại hiểu rất nhanh và bắt nhịp được với khóa học và đầu tư có lãi ngay từ đầu, đó là một trong những lợi thế và những khó khăn mà các bạn sinh viên tài chính dễ dàng có thể nhìn thấy được.
Câu hỏi thường gặp (FAQ)
Quantitative trading là gì?
Là phương pháp giao dịch dùng mô hình toán học, thống kê và thuật toán để ra quyết định mua/bán dựa trên dữ liệu. Quy tắc được kiểm chứng bằng backtest và thường thực thi tự động.
Quant trading có kiếm được tiền không?
Có thể, nhưng không đảm bảo. Các quỹ quant hàng đầu có thành tích tốt, song phần lớn chiến lược của cá nhân thất bại vì overfitting, chi phí giao dịch và alpha decay. Thành công phụ thuộc vào quy trình kiểm chứng và quản trị rủi ro chứ không phải chỉ mô hình.
Quant trading khác gì Auto Trading?
Quant trading tập trung vào việc tìm ra chiến lược dựa trên mô hình định lượng, còn Auto trading tập trung vào việc tự động hóa thực thi lệnh. Hai khái niệm có thể giao nhau nhưng không đồng nhất.
Người mới có làm quant trading được không?
Được, nếu bắt đầu từ chiến lược đơn giản và học theo quy trình: kiến thức nền, Python, backtest, kiểm định, paper trading rồi mới đến vốn nhỏ. Bạn không cần toán cao cấp ngay từ đầu.
Học quant trading cần biết ngôn ngữ lập trình nào?
Python là lựa chọn phổ biến nhất nhờ hệ sinh thái thư viện phân tích dữ liệu. SQL hữu ích cho quản lý dữ liệu, còn C++ chỉ cần với hệ thống độ trễ thấp.
Quant trader làm gì và lương bao nhiêu?
Quant trader nghiên cứu ý tưởng giao dịch, xây dựng và kiểm chứng mô hình, vận hành và giám sát chiến lược. Mức lương phụ thuộc mạnh vào quốc gia, loại tổ chức và thành tích; hãy tham khảo các báo cáo khảo sát lương mới nhất từ công ty tuyển dụng tài chính thay vì dựa vào một con số cố định.
Quant trading ở Việt Nam có khả thi không?
Có, đặc biệt với phái sinh VN30 và các chiến lược tần suất thấp trên cổ phiếu thanh khoản cao. Cần lưu ý giới hạn về bán khống, chu kỳ thanh toán, thanh khoản và quy định hiện hành.
Kết luận
Quantitative trading không phải phép màu, mà là một quy trình kỷ luật: đặt giả thuyết có logic, dùng dữ liệu sạch, kiểm chứng nghiêm khắc, tính đủ chi phí và quản trị rủi ro chặt chẽ. Với nhà đầu tư cá nhân, giá trị lớn nhất của cách tiếp cận này không nằm ở việc tìm ra “chiến lược thần thánh”, mà ở việc thay cảm tính bằng bằng chứng và biết rõ mình đang đánh cược điều gì.
Hãy bắt đầu nhỏ: học nền tảng, tự backtest một chiến lược đơn giản, kiểm tra xem nó có sống sót ngoài mẫu hay không, rồi mới nghĩ đến vốn thật. Bước tiếp theo hợp lý là tìm hiểu sâu hơn về backtest, Sharpe ratio và pairs trading trong các bài liên quan.
Bài liên quan: Backtest là gì? | Sharpe Ratio là gì? | Pairs Trading là gì? | Auto Trading là gì? | Quant Trading bằng Python | Quản lý vốn trong giao dịch
Miễn trừ trách nhiệm: Nội dung bài viết mang tính giáo dục, không phải lời khuyên hay khuyến nghị đầu tư. Giao dịch tài chính có rủi ro mất một phần hoặc toàn bộ vốn. Kết quả trong quá khứ và kết quả backtest không đảm bảo kết quả tương lai. Hãy tham khảo chuyên gia tài chính có chứng chỉ trước khi ra quyết định.
_Tác giả: Trần Thắng - Chuyên gia Quantitative Research & Agentic AI Consultant | Cập nhật lần cuối: 22/10/2026
Nguồn tham khảo:
Thorp, E. (1962). Beat the Dealer.
Thorp, E. và Kassouf, S. (1967). Beat the Market.
Black, F. và Scholes, M. (1973). The Pricing of Options and Corporate Liabilities. Journal of Political Economy.
Kelly, J. (1956). A New Interpretation of Information Rate. Bell System Technical Journal.
Jegadeesh, N. và Titman, S. (1993). Returns to Buying Winners and Selling Losers. Journal of Finance.
Bailey, D., Borwein, J., López de Prado, M., Zhu, Q. (2014). Pseudo-Mathematics and Financial Charlatanism. Notices of the AMS.
López de Prado, M. (2018). Advances in Financial Machine Learning.
Chan, E. (2008). Quantitative Trading.
Zuckerman, G. (2019). The Man Who Solved the Market.