Xác thực eKYC (viết tắt của Electronic Know Your Customer) là giải pháp định danh và xác thực danh tính khách hàng từ xa hoàn toàn trực tuyến qua các thiết bị số mà không cần gặp mặt trực tiếp hay dùng giấy tờ bản giấy tại quầy.
Định danh khách hàng điện tử bằng phương pháp eKYC không chỉ là một tính năng công nghệ mà là xương sống trong chiến lược chuyển đổi số của ngành tài chính - ngân hàng. Đối với một chuyên viên phân tích nghiệp vụ Business Analyst - BA, việc thiết kế luồng mở tài khoản qua eKYC đòi hỏi sự cân bằng khắt khe giữa ba yếu tố: tính tuân thủ pháp lý, trải nghiệm người dùng mượt mà và tính khả thi về kiến trúc tích hợp hệ thống.
Bài viết này bóc tách toàn diện case study phân tích nghiệp vụ luồng mở tài khoản trực tuyến qua eKYC trên ứng dụng Mobile Banking, cung cấp khung tài liệu đặc tả chuẩn chỉ giúp các bạn BA ứng dụng trực tiếp vào đồ án tốt nghiệp cũng như dự án thực tế tại doanh nghiệp.
1. Bài toán đặt ra cho Business Analyst là gì?
Nỗi đau từ mô hình mở tài khoản truyền thống tại quầy
Trước khi có eKYC, quy trình mở tài khoản ngân hàng phụ thuộc hoàn toàn vào kênh vật lý:
Tốn kém chi phí vận hành: Ngân hàng phải duy trì mạng lưới chi nhánh, nhân sự giao dịch viên và chi phí in ấn, lưu trữ hồ sơ giấy tờ. Theo báo cáo từ hãng tư vấn chiến lược McKinsey, chi phí phục vụ một giao dịch mở tài khoản tại quầy vật lý cao hơn từ 10 đến 20 lần so với việc xử lý thông qua kênh số hóa hoàn toàn.
Rào cản thời gian cho khách hàng: Khách hàng phải di chuyển đến điểm giao dịch trong giờ hành chính, bốc số và chờ đối chiếu thủ công từ 15 đến 30 phút.
Giới hạn khả năng mở rộng: Tốc độ tăng trưởng thuê bao mới bị nghẽn lại bởi năng lực tiếp đón tối đa của từng phòng giao dịch.
Mục tiêu dự án số hóa (Business Objectives & KPIs)
Khi chuyển dịch sang định danh trực tuyến theo các quy định của Ngân hàng Nhà nước Việt Nam (như Thông tư 16/2020/TT-NHNN sửa đổi, bổ sung Thông tư 23/2014/TT-NHNN về mở tài khoản thanh toán bằng phương thức điện tử), mục tiêu của dự án eKYC tập trung vào các chỉ số cốt lõi như:
Rút ngắn thời gian xử lý (Time-to-complete): Giảm thời gian mở tài khoản hoàn tất từ nhiều ngày hoặc hàng giờ xuống dưới 3 phút ngay trên thiết bị di động.
Tăng tỷ lệ hoàn thành (Completion Rate): Nâng tỷ lệ đăng ký thành công lên trên 75%, hạn chế tối đa tình trạng bỏ dở phiên giữa chừng.
Tối ưu chi phí sở hữu khách hàng (CAC): Giảm chi phí thu nạp khách hàng mới từ 50% đến 70% so với kênh offline.
2. User Story Mapping: Phân rã hành trình người dùng
Kỹ thuật User Story Mapping giúp BA bao quát toàn bộ bức tranh sản phẩm, tránh bỏ sót các tính năng ngầm và chia nhỏ các giai đoạn phát triển rõ ràng:
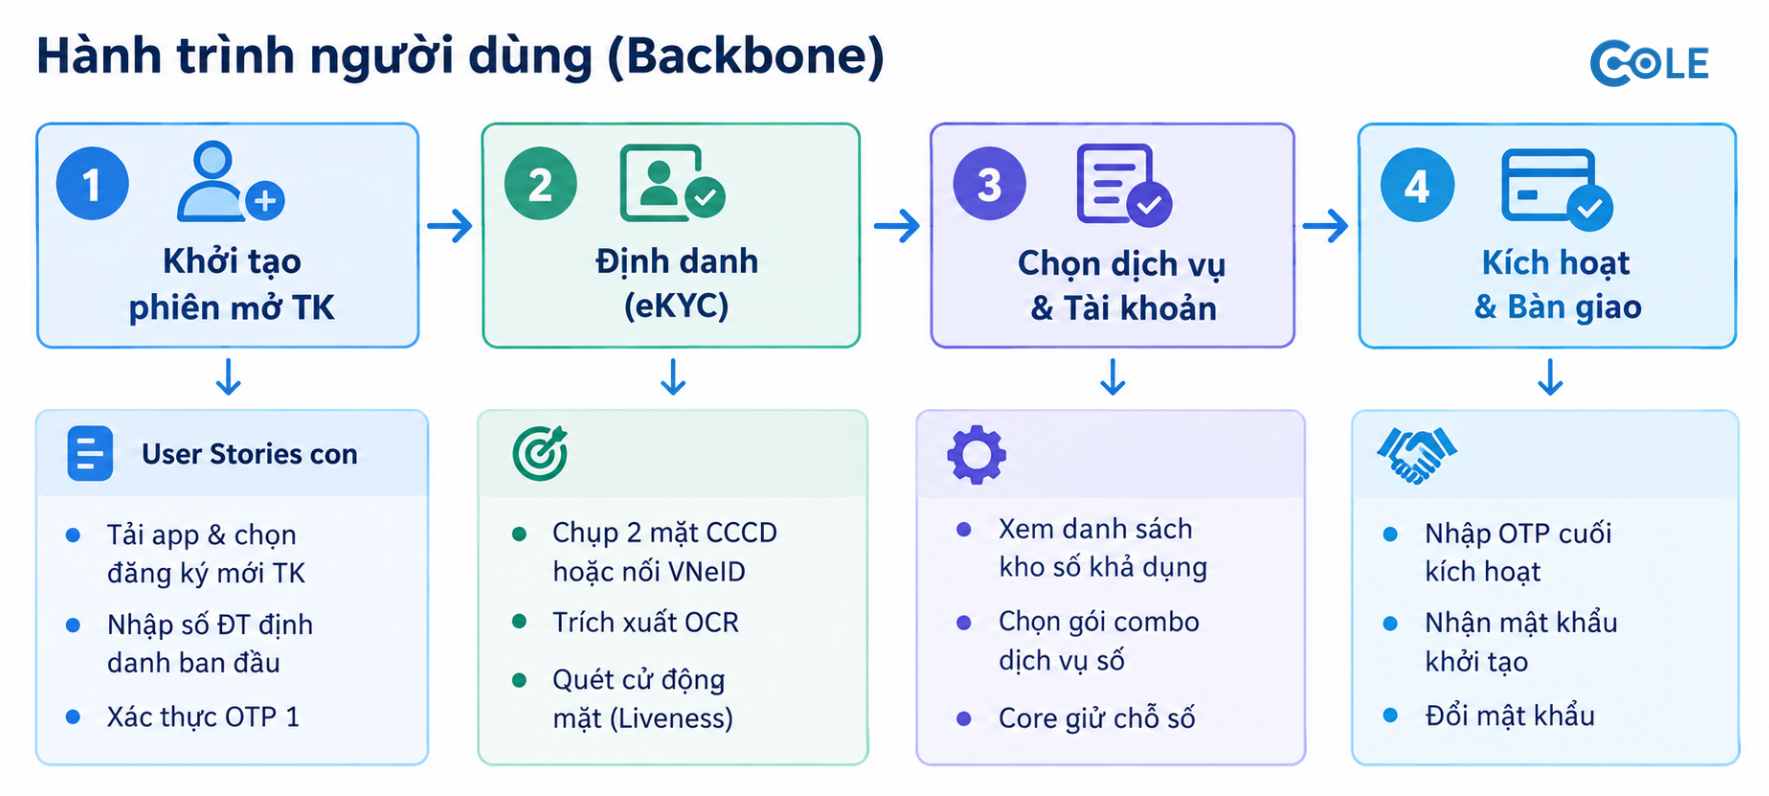
4 Chặng chính (Main Epics):
Epic 1 - Khởi tạo phiên: Khách hàng tải ứng dụng Mobile Banking, nhập số điện thoại chưa từng tồn tại trên hệ thống và xác thực OTP mở phiên.
Epic 2 - Định danh điện tử (eKYC Core): Chụp ảnh Căn cước công dân (CCCD) gắn chip/hộ chiếu, tự động trích xuất thông tin qua OCR và quay quét video khuôn mặt để so khớp sinh trắc học.
Epic 3 - Chọn tài khoản & gói dịch vụ: Người dùng chọn số tài khoản thanh toán (ngẫu nhiên hoặc số theo sở thích), lựa chọn gói dịch vụ đi kèm (SMS Banking, Digital Banking, phát hành thẻ phi vật lý).
Epic 4 - Kích hoạt và hoàn tất: Hệ thống Core Banking ghi nhận thông tin, gửi mã OTP kích hoạt cuối cùng qua SMS Gateway và cấp tài khoản đăng nhập lần đầu.
3. Quy trình nghiệp vụ 13 bước trong luồng eKYC
Đây là chi tiết luồng xử lý dữ liệu tuần tự chuẩn từ lúc người dùng thao tác trên app đến khi dữ liệu được ghi nhận vào cơ sở dữ liệu lõi của hệ thống ngân hàng:
Tải ứng dụng & chọn chức năng: Khách hàng cần phải cài đặt ứng dụng ngân hàng và chọn Mở tài khoản mới.
Khởi tạo định danh ban đầu: Khách hàng nhập số điện thoại cá nhân. Hệ thống kiểm tra số điện thoại trên Core; nếu chưa từng mở tài khoản, hệ thống gửi mã OTP xác nhận phiên.
Thu thập ảnh giấy tờ tùy thân: Khách hàng đưa mặt trước và mặt sau thẻ CCCD vào khung hình camera trên ứng dụng di động.
Truyền dẫn dữ liệu an toàn: Ứng dụng mã hóa và truyền tải gói tin ảnh về hệ thống Core Banking trung gian qua kết nối HTTPS bảo mật.
Trích xuất ký tự quang học (OCR): Core Banking gửi dữ liệu ảnh sang hệ thống AI của bên thứ ba (Third-party OCR Engine) hoặc cổng xác thực định danh quốc gia.
Kiểm tra tính hợp lệ của giấy tờ: Hệ thống kiểm tra các dấu hiệu can thiệp, mờ nhòe, lóa sáng, cắt góc hoặc giấy tờ hết hạn. Nếu không đạt, trả thông báo yêu cầu chụp lại.
Thu thập dữ liệu sinh trắc học khuôn mặt: Ứng dụng hướng dẫn người dùng thực hiện các cử động đầu/mặt (chớp mắt, quay trái, quay phải, nhìn thẳng) để xác thực người thật (Liveness Detection).
So khớp khuôn mặt (Face Matching): Hệ thống tiến hành so sánh dữ liệu vector khuôn mặt vừa quét với ảnh chân dung trích xuất từ mặt trước của thẻ CCCD.
Lựa chọn số tài khoản và dịch vụ: Sau khi vượt qua kiểm tra sinh trắc học, người dùng chọn số tài khoản trong kho số và gói tài khoản đi kèm.
Kiểm tra tồn kho và tạm khóa (Locking): Core Banking đối soát tính khả dụng của số tài khoản được chọn, thực hiện tạm giữ (reserve) để tránh việc nhiều người cùng đăng ký một số tại một thời điểm.
Tạo lập bản ghi trên Core Banking: Hệ thống tạo lập hồ sơ khách hàng mới (Customer Information File - CIF) và mở tài khoản thanh toán chính thức ở trạng thái chờ kích hoạt.
Phát hành OTP kích hoạt: Cổng SMS Gateway gửi một mã xác thực OTP có hiệu lực ngắn về số điện thoại đã định danh.
Kích hoạt tài khoản thành công: Khách hàng nhập đúng mã OTP, tài khoản được chuyển sang trạng thái kích hoạt, hệ thống gửi thông báo hoàn tất và điều hướng đến màn hình đổi mật khẩu lần đầu.
4. Tài liệu đặc tả SRS và các Quy tắc nghiệp vụ Business Rules
Một tài liệu đặc tả Use Case chuẩn thì ngân hàng cần nêu rõ điều kiện kích hoạt, tiền đề, hậu đề và các kịch bản ngoại lệ.
Bảng đặc tả Use Case: Định danh giấy tờ tùy thân và trích xuất OCR
| Thành phần | Nội dung đặc tả |
|---|---|
| Tên Use Case | Định danh giấy tờ tùy thân và OCR dữ liệu tự động |
| Tác nhân (Actors) | Khách hàng, Hệ thống Mobile Banking, Core Banking, Nhà cung cấp eKYC thứ ba |
| Điều kiện tiên quyết (Pre-conditions) | Khách hàng đã hoàn thành xác thực số điện thoại và phiên làm việc còn hiệu lực |
| Điều kiện kích hoạt (Trigger) | Khách hàng nhấn nút "Bắt đầu chụp giấy tờ" trên màn hình hướng dẫn |
| Luồng sự kiện chính (Basic Flow) | 1. Ứng dụng hiển thị khung chụp ảnh mặt trước thẻ CCCD.2. Khách hàng căn chỉnh thẻ và nhấn chụp.3. Ứng dụng hiển thị khung chụp ảnh mặt sau; khách hàng nhấn chụp.4. Ứng dụng gửi dữ liệu ảnh về Core Banking.5. Core Banking gọi API sang bên thứ ba để trích xuất văn bản.6. Hệ thống hiển thị các trường thông tin bóc tách (Số CCCD, Họ tên, Ngày sinh, Địa chỉ) để khách hàng kiểm tra lại. |
| Luồng ngoại lệ (Exception Flows) | - E1: Ảnh chụp mất góc, mờ hoặc lóa sáng: Hệ thống hiển thị cảnh báo cụ thể (ví dụ: "Ảnh bị lóa sáng phần Quốc huy") và yêu cầu chụp lại mà không làm mất tiến trình.- E2: Giấy tờ hết hạn sử dụng: Hệ thống hiển thị thông báo "Giấy tờ đã hết hạn theo quy định" và từ chối xử lý tiếp.- E3: Mất kết nối mạng: Hệ thống lưu trạng thái tạm thời và cho phép thử lại yêu cầu tải ảnh trong vòng 5 phút. |
| Điều kiện kết thúc (Post-conditions) | Dữ liệu định danh được ghi nhận thành công, sẵn sàng cho bước so khớp khuôn mặt. |
Các Quy tắc nghiệp vụ (Business Rules) bắt buộc
BR-01 (Giấy tờ hợp lệ): Thẻ CCCD phải là bản gốc vật lý còn hạn sử dụng; không chấp nhận ảnh chụp qua màn hình thiết bị khác, bản photo công chứng hoặc bản quét đen trắng.
BR-02 (Chống giả mạo sinh trắc học): Quá trình quét khuôn mặt phải vượt qua thuật toán Active/Passive Liveness Detection để đảm bảo đối tượng là thực thể sống, không phải ảnh in, màn hình video hay mặt nạ silicon tái tạo 3D.
BR-03 (Tính duy nhất của thông tin): Một số điện thoại và một số định danh cá nhân (CCCD) chỉ được liên kết với một mã định danh khách hàng (CIF) duy nhất trên hệ thống Core Banking.
BR-04 (Vòng đời của OTP): Mã xác thực kích hoạt có hiệu lực tối đa trong vòng 2 đến 3 phút. Nếu nhập sai quá 3 lần liên tiếp, phiên đăng ký tự động bị hủy để phòng chống tấn công dò mã (Brute Force).
5. Thiết kế hệ thống: Cơ sở dữ liệu và Tích hợp API
Thiết kế cơ sở dữ liệu quan hệ (Data Model)
Hệ thống quản lý dữ liệu eKYC thường tách rời bảng thông tin người dùng, hồ sơ định danh và tài khoản thanh toán nhằm tối ưu tính bảo mật và tuân thủ các chuẩn phân vùng dữ liệu: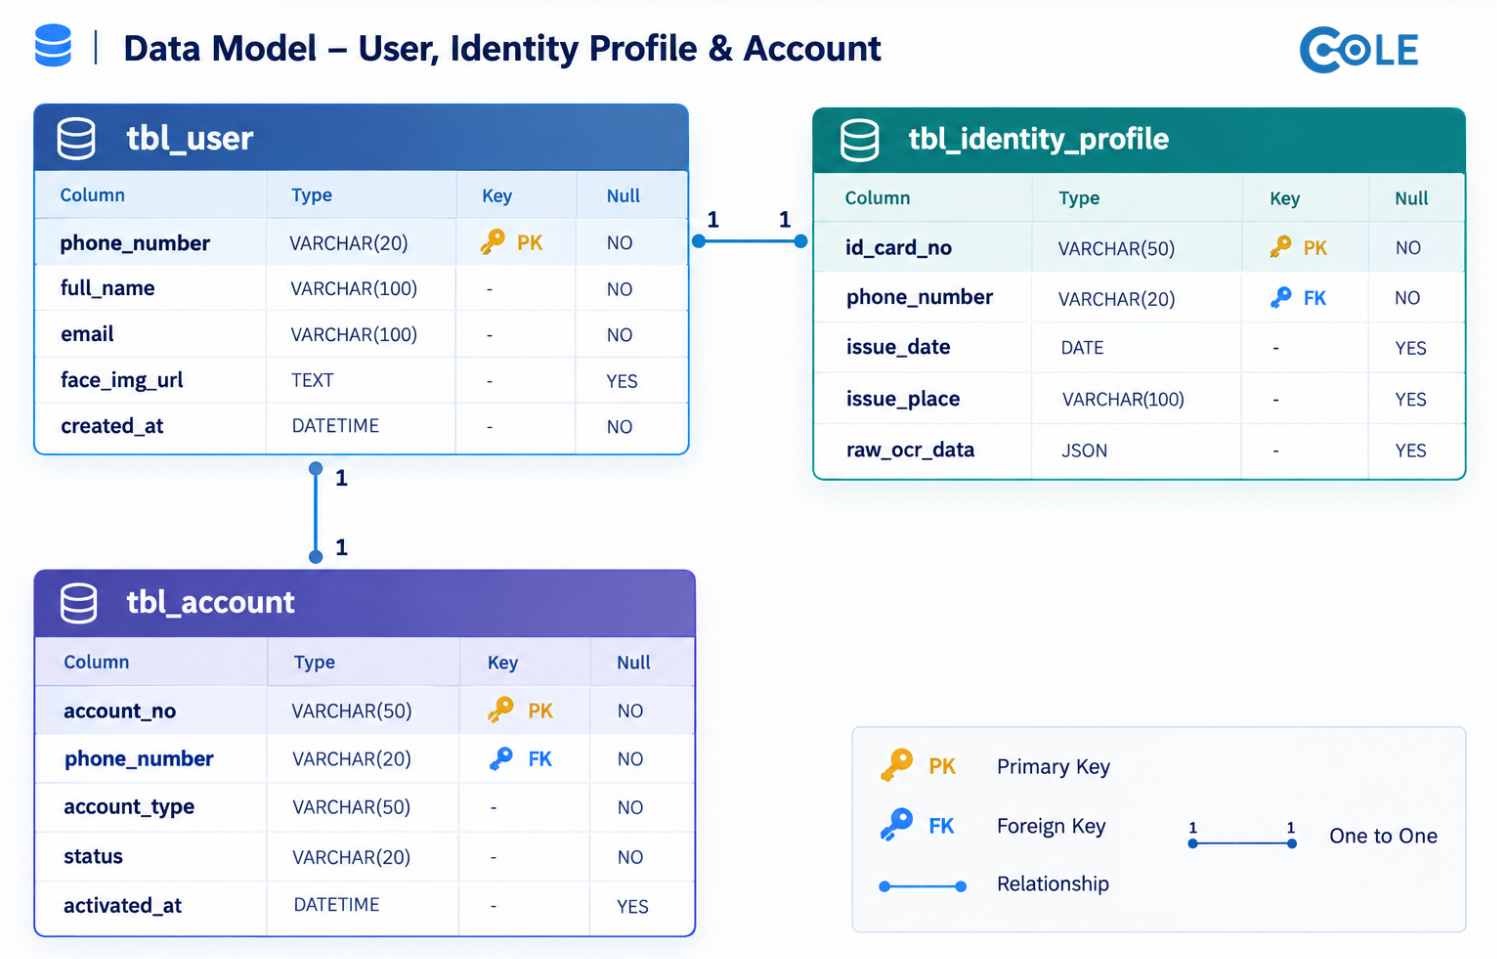
Sơ đồ tuần tự (Sequence Diagram) và nguyên tắc bóc tách API
Trong phân tích hệ thống, Sequence Diagram là công cụ trực quan nhất để BA xác định danh sách các API cần xây dựng. Mỗi thông điệp trao đổi giữa hai thành phần độc lập tương ứng với một endpoint: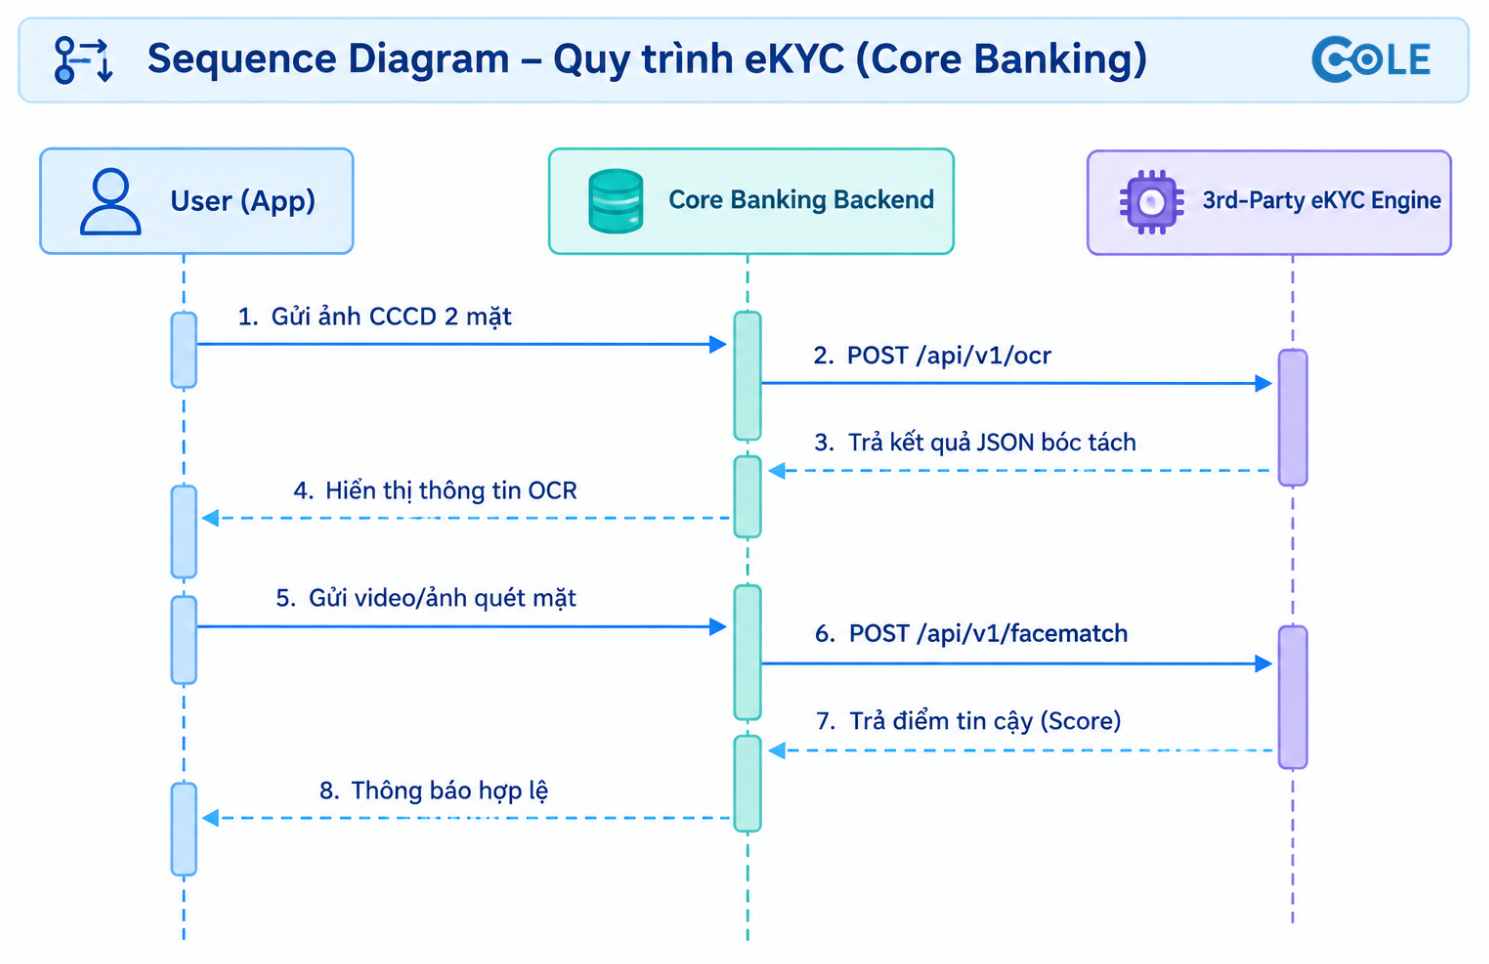
Nguyên tắc bóc tách số lượng API tối thiểu:
API 1 (Verify Mobile & Send OTP): Khởi tạo phiên, đối soát số điện thoại trên Core và kích hoạt SMS Gateway.
API 2 (Process OCR Document): Core chuyển tiếp hình ảnh thẻ sang dịch vụ OCR để nhận về cấu trúc văn bản.
API 3 (Biometric Face Matching): Gửi gói tin dữ liệu khuôn mặt và ảnh thẻ để nhận về điểm tương đồng (Similarity Score) cùng trạng thái Liveness.
API 4 (Reserve Account Number): Tạm khóa số tài khoản trong kho của Core Banking.
API 5 (Activate Customer & Account): Xác nhận mã OTP kích hoạt, tạo mã CIF và kích hoạt dịch vụ ngân hàng điện tử.
6. Chuẩn hóa sơ đồ phân tích: Phân biệt 3 loại Diagram cốt lõi
Một sai lầm rất phổ biến của các bạn BA khi bảo vệ đồ án hoặc viết tài liệu SRS là vẽ lẫn lộn giữa luồng nghiệp vụ tổng quan, luồng chức năng và luồng kỹ thuật:
| Tiêu chí phân biệt | Business Process Flow | Activity Diagram | Sequence Diagram |
|---|---|---|---|
| Mục đích chính | Mô tả luồng nghiệp vụ tổng quan ở góc nhìn bài toán kinh doanh. | Mô tả chi tiết các bước tương tác giữa người dùng và hệ thống trong một chức năng. | Mô tả trình tự trao đổi thông điệp kỹ thuật giữa các thành phần hệ thống. |
| Phạm vi áp dụng | Toàn bộ quy trình mở tài khoản từ đầu đến cuối. | Từng Use Case cụ thể có độ phức tạp cao hoặc có xử lý ngầm (ví dụ: Use Case Xác thực khuôn mặt). | Phục vụ trực tiếp cho việc đặc tả API, tích hợp dịch vụ giữa App, Core và bên thứ ba. |
| Đối tượng đọc chính | Product Owner, Business Stakeholder, Quản lý dự án. | Developer, Tester, UI/UX Designer. | Solution Architect, Backend Developer, Integration Engineer. |
| Cách thể hiện rẽ nhánh | Thể hiện bằng các khối hình thoi (Decision Point) phân nhánh logic nghiệp vụ. | Sử dụng các thanh đồng bộ (Fork/Join) và điểm quyết định điều kiện. | Chủ yếu tập trung vào luồng tuần tự thành công (Happy Path) và các mã phản hồi lỗi kỹ thuật. |
7. Tối ưu trải nghiệm (UX) và Phòng chống gian lận trong Onboarding số
Nghệ thuật giữ chân người dùng tại các bước chụp ảnh
Khâu chụp giấy tờ tùy thân và quét khuôn mặt là điểm rơi rớt người dùng (Drop-off Rate) cao nhất trong toàn bộ phễu đăng ký eKYC. Nghiên cứu thực tế từ Signicat cho thấy có tới hơn 60% người dùng bỏ dở quá trình đăng ký dịch vụ tài chính nếu quy trình xác minh danh tính quá phức tạp hoặc phát sinh lỗi nhiều lần mà không rõ nguyên nhân.
Để tối ưu tỷ lệ chuyển đổi, tài liệu đặc tả của BA cần yêu cầu:
Kiểm tra chất lượng ảnh theo thời gian thực (Real-time Edge Computing): Ứng dụng tự động kiểm tra độ sáng, độ nét và góc chụp ngay trên thiết bị trước khi gửi về máy chủ, tránh tình trạng chờ tải ảnh lâu rồi mới báo lỗi.
Xử lý lỗi ngoại lệ thân thiện (Graceful Error Handling): Thay vì thông báo chung chung "Xác thực thất bại", hệ thống cần chỉ rõ nguyên nhân (ví dụ: "Khuôn mặt bị tối, vui lòng đứng ở nơi có đủ ánh sáng") và giữ nguyên tiến trình để khách hàng thao tác lại ngay tại bước đó, không bắt nhập lại từ đầu.
Hàng rào phòng thủ chống gian lận danh tính
Phát hiện tấn công giả mạo (Anti-Spoofing): Thuật toán Liveness Detection phải phân biệt được mắt thật và mắt trên ảnh chụp, phát hiện ánh sáng phản xạ từ màn hình điện thoại khác đưa vào ống kính.
Bảo mật kênh truyền và mã hóa dữ liệu: Hình ảnh giấy tờ và dữ liệu sinh trắc học phải được bóc tách và mã hóa theo tiêu chuẩn AES-256 trong quá trình lưu trữ, không lưu ảnh dạng thô trên bộ nhớ tạm của thiết bị di động.
8. Những câu hỏi thường gặp dành cho Business Analyst
Câu hỏi 1: Một Use Case có nhất thiết phải tương đương với một màn hình giao diện (UI Screen) không?
Không. Một Use Case đại diện cho một mục tiêu chức năng hoàn chỉnh của người dùng (User Goal). Một Use Case có thể trải dài qua nhiều màn hình giao diện khác nhau (ví dụ: Use Case "Định danh giấy tờ tùy thân" gồm màn hình hướng dẫn, màn hình chụp mặt trước, màn hình chụp mặt sau và màn hình xác nhận thông tin). Ngược lại, một màn hình phức tạp cũng có thể chứa nhiều Use Case nhỏ.
Câu hỏi 2: Tại sao Core Banking không trực tiếp xử lý OCR và so khớp khuôn mặt mà phải thông qua nhà cung cấp bên thứ ba?
Xử lý OCR tiếng Việt độ chính xác cao và thuật toán nhận diện sinh trắc học đòi hỏi các mô hình học máy (Machine Learning) chuyên biệt được huấn luyện trên tập dữ liệu khổng lồ. Việc tích hợp giải pháp chuyên sâu từ các nhà cung cấp bên thứ ba giúp ngân hàng rút ngắn thời gian triển khai sản phẩm ra thị trường (Time-to-market), đồng thời liên tục thừa hưởng các bản cập nhật chống gian lận mới nhất mà không làm quá tải hệ thống Core Banking vốn chỉ phục vụ ghi nhận giao dịch tài chính.
Câu hỏi 3: Làm thế nào để BA ước tính được số lượng API cần thiết cho một dự án eKYC?
BA dựa vào Sequence Diagram. Mỗi đường kẻ tương tác đại diện cho một yêu cầu (Request) và phản hồi (Response) giữa ứng dụng di động và hệ thống máy chủ, hoặc giữa máy chủ ngân hàng và dịch vụ bên thứ ba sẽ cấu thành một API endpoint độc lập. Cần lưu ý các API xử lý tác vụ nền như kiểm tra tính sẵn sàng của kho số, phát mã OTP, hoặc lưu vết kiểm toán (Audit Trail).
9. Lời kết và Checklist kiểm tra tài liệu BA
Việc làm chủ quy trình phân tích nghiệp vụ luồng eKYC không chỉ giúp bạn hoàn thành xuất sắc đồ án tốt nghiệp Khóa học Business Analyts mà còn trang bị tư duy giải quyết bài toán lớn trong ngành công nghệ tài chính. Trước khi hoàn thiện bộ hồ sơ phân tích yêu cầu (SRS), hãy rà soát lại theo danh sách kiểm tra sau:
Luồng nghiệp vụ tổng quan (Business Process) đã thể hiện đầy đủ các trường hợp ngoại lệ chưa?
Các quy tắc nghiệp vụ (Business Rules) về tính hợp lệ của CCCD và thời gian sống của OTP đã được định lượng rõ ràng chưa?
Đã tách biệt rõ ràng phạm vi của Activity Diagram (theo từng Use Case) và Sequence Diagram (cho tích hợp hệ thống) chưa?
Thiết kế cơ sở dữ liệu đã chuẩn hóa khóa chính, khóa ngoại và bảo mật thông tin định danh chưa?
Trải nghiệm thông báo lỗi (Exception Flow) đã được thiết kế chi tiết để hạn chế người dùng thoát khỏi ứng dụng chưa?